立讯精密利润高增 现金流为何反而转负?
出品:新浪财经上市公司研究院作者:杳核心观点:立讯精密仍处于利润扩张快于现金自循环的阶段。其投资收益已成为利润增量的主要来源,但经营现金流和自由现金流并没有同步改善,资本扩张对外部融资的依赖随之上升。
出品:新浪财经上市公司研究院
作者:杳
核心观点:立讯精密仍处于利润扩张快于现金自循环的阶段。其投资收益已成为利润增量的主要来源,但经营现金流和自由现金流并没有同步改善,资本扩张对外部融资的依赖随之上升。
2025年,立讯营业收入3323.44亿元,同比增长23.64%;归母净利润166.00亿元,同比增长24.20%。业绩看似保持稳健增长,但如果把利润表向下拆一层,就能发现投资收益正在越来越深地参与立讯的利润增长。
立讯精密在2025年实现利润总额195.50亿元,较2024年的161.09亿元增加34.41亿元;同期投资收益从45.47亿元升至67.64亿元,同比增长48.76%,占利润总额的比例由28.23%进一步升至34.60%。换句话说,2025年新增的34.41亿元税前利润中,投资收益增加了22.17亿元,相当于新增利润的64.43%。公司自己在年报“非主营业务分析”中,也将67.64亿元投资收益列为“不具有可持续性”。
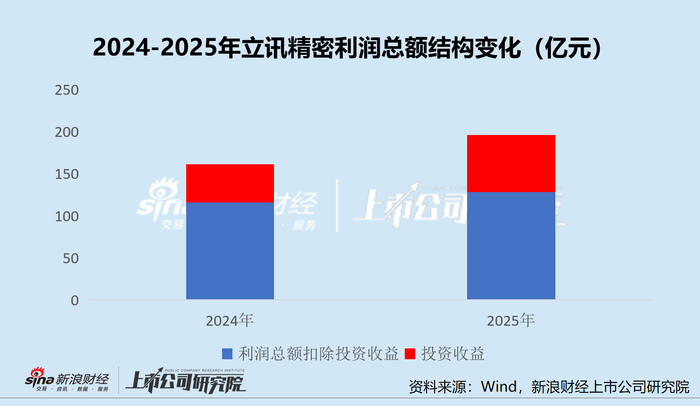
如果把投资收益从利润总额中机械扣除,2024年剩余利润约115.62亿元,2025年约127.86亿元,同比增长10.59%。换言之,WhatsApp网页版立讯2025年21.36%的利润总额增速,在剔除投资收益后大约只剩一半。
这并不代表立讯精密的利润不真实,但意味着研究这家公司,已经不能只看归母净利润。
利润增长与现金回报出现分叉
67.64亿元投资收益的构成并不单一。
2025年,权益法核算的长期股权投资收益为42.65亿元,占投资收益的63.06%,相当于当年利润总额的21.82%;处置交易性金融资产取得投资收益17.13亿元,定期存款、大额存单及理财收益13.81亿元,以摊余成本计量金融资产终止确认产生损失5.93亿元。扣除小额股权处置损失后,金融资产及资金管理相关净收益约24.99亿元。
相比之下,2024年权益法投资收益为33.18亿元。也就是说,2025年投资收益同比增加22.17亿元,其中权益法投资收益增加9.47亿元,而金融资产等其他投资收益净增加约12.69亿元。
评估利润质量,不能只看投资收益的规模,更重要的是区分其来源及现金实现方式。
按照权益法,公司根据所享有的联营、合营企业净利润份额确认投资收益,而不是等现金分红到账以后再确认。因此,被投企业赚钱可以立即进入立讯利润表,但只有被投企业真正分红,相关现金才会进入立讯。
权益法投资收益与现金回流并不同步。根据权益法,被投企业实现利润后,立讯即可按应享有份额确认投资收益,而相关现金需要等到被投企业实际分红后才会回流。因此,2025年42.65亿元权益法投资收益不能直接等同于当期现金收入。长期股权投资由2024年末的74.88亿元增至2025年末的120.10亿元,并在2026年6月末进一步升至148.96亿元,也意味着战略股权投资在立讯资产端的重要性继续提高。
资产负债表也在留下痕迹。立讯长期股权投资由2024年末的74.88亿元增至2025年末的120.10亿元,一年增加45.22亿元;到2026年6月末又升至148.96亿元。
因此,不能简单把全部投资收益视作一次性收益并从利润中剔除。战略参股企业如果长期盈利,本身完全可以形成持续价值。未来的问题在于这些利润最终能否稳定转化为分红和现金,还是主要长期表现为账面权益增加。
真正承压的是自由现金流
更值得警惕的信号来自现金使用端。
2025年立讯净利润181.70亿元,经营活动现金流净额173.25亿元,经营现金流与净利润的比值仍有95.35%。因此,判断立讯精密的利润含金量差并不准确。只是这一比例在2024年高达186.00%,2025年明显回落。
另一端的压力来自资本开支。
2024年,公司购建固定资产、无形资产及其他长期资产支付121.11亿元;2025年升至179.04亿元。以“经营活动现金流-资本开支”作为简化自由现金流观察口径,2024年尚有150.06亿元,2025年已经降至-5.79亿元。
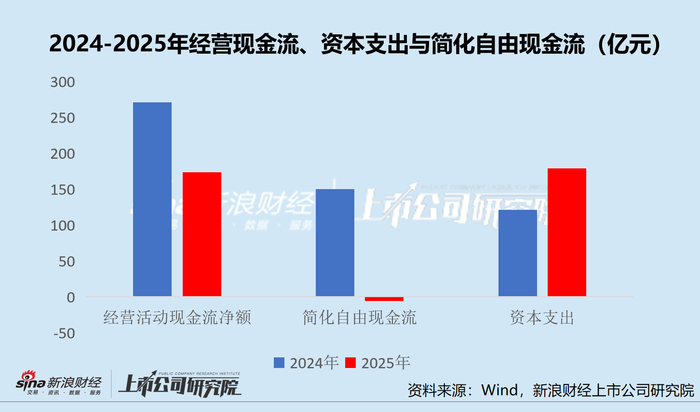
立讯一边是投资收益越来越多地增厚利润,另一边是汽车、通信与数据中心、海外制造和并购整合继续消耗现金。利润增长了,但能够由经营现金流覆盖的扩张空间反而收窄。
融资端因此迅速放大。公司短期借款从2024年末的353.13亿元增至2025年末的601.38亿元,到2026年6月末进一步升至935.69亿元。
文章来源:https://finance.sina.com.cn/stock/observe/2026-09-14/doc-iniruxuw3996454.shtml